

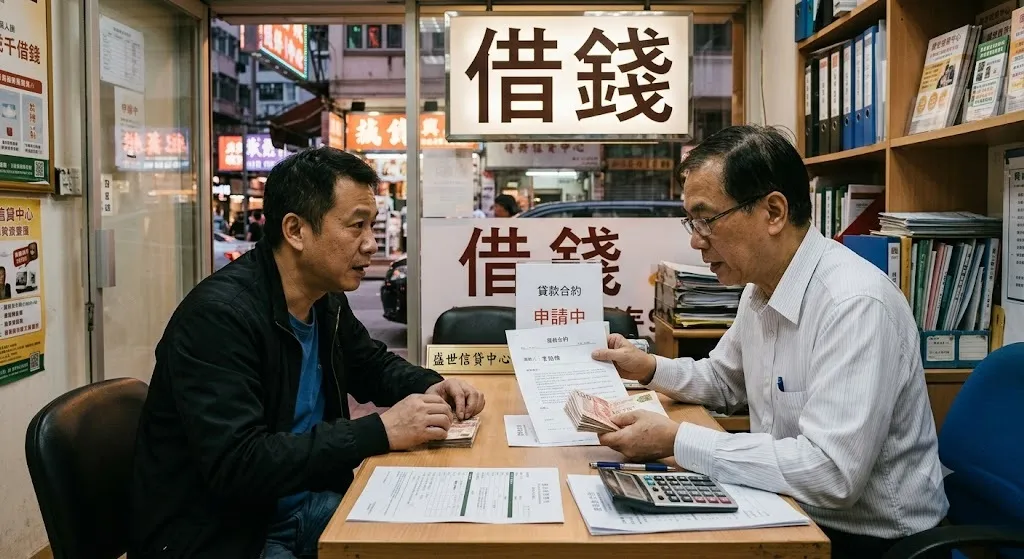
在現代生活中,資金需求可能隨時出現。無論是應付日常開支、家庭緊急費用、教育支出,還是創業與事業發展,借貸都是許多人會考慮的財務解決方案。然而,在申請借款之前,了解不同的借貸方式、利率、還款條件以及相關風險非常重要。選擇合適的借貸方案,不僅能解決短期資金問題,也有助於維持長期財務穩定。
什麼是借貸?
借貸是一種常見的金融活動,主要是指借款人向銀行、金融機構或合法貸款服務提供者借入一定金額,並按照雙方約定的條件,在指定期限內償還本金及相關利息。
不同的借貸方案具有不同的申請要求、貸款額度、利率和還款期限。因此,借款人應根據自己的財務狀況和實際需求,選擇適合的方案,而不是單純追求較高的借款額度。
常見的借貸方式有哪些?
了解不同借貸方式,可以幫助借款人更有效地評估自己的選擇。
1. 個人貸款
個人貸款通常適用於日常生活中的各種合理資金需求,例如家庭支出、教育費用或其他個人開銷。申請時,金融機構通常會評估申請人的收入、信用紀錄及還款能力。
2. 銀行借貸
銀行借貸是較常見的正式融資方式。銀行通常會根據申請人的財務背景、工作收入和信用狀況決定是否核准貸款。不同銀行提供的利率和還款條件可能有所不同,因此比較多個方案非常重要。
3. 房屋貸款
房屋貸款主要用於購買住宅或其他符合規定的不動產。這類借貸通常涉及較高金額和較長的還款期限,申請人需要仔細評估每月還款金額及長期財務負擔。
4. 企業貸款
企業貸款主要協助公司或創業者取得營運資金,可用於購買設備、擴展業務、管理現金流或其他商業用途。企業在申請之前,應準備完善的財務資料及合理的還款計畫。
申請借貸之前需要注意什麼?
借貸可以提供資金上的協助,但不代表所有貸款方案都適合每一個人。在正式申請之前,建議考慮以下幾個重要因素。
了解實際利率
利率直接影響借款成本。除了基本利率之外,也應確認是否存在手續費、管理費、提前清償費用或其他額外收費。比較總還款金額,通常比只看廣告上的低利率更加實際。
評估個人還款能力
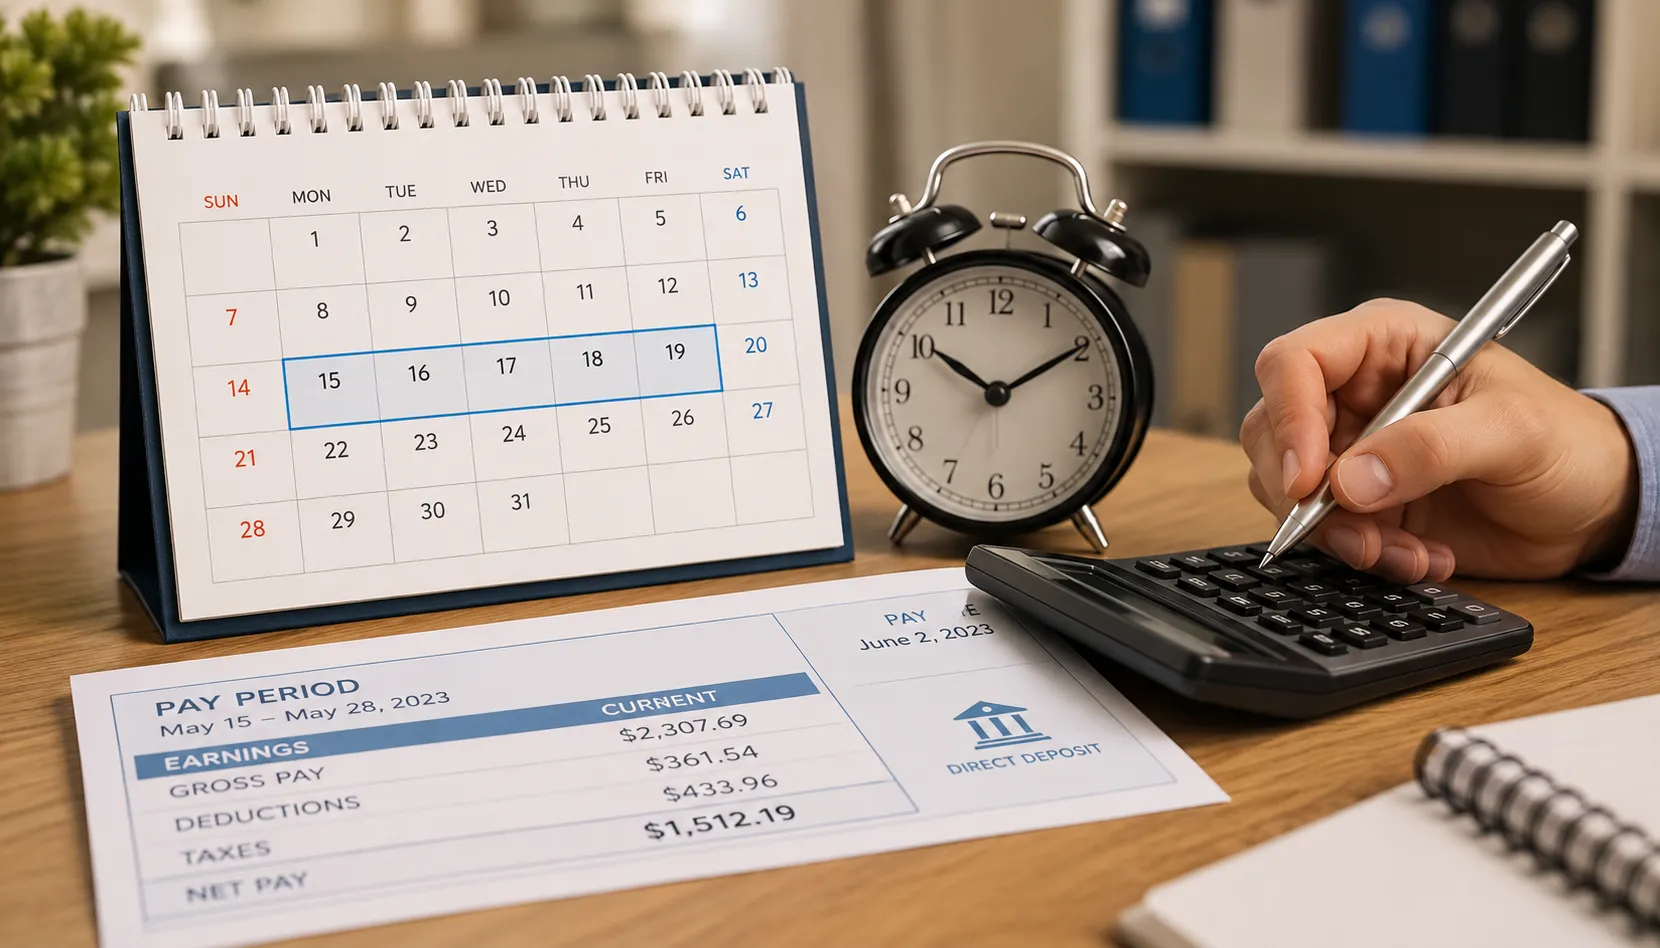
申請借款之前,應先計算每月收入、固定生活開支及其他債務。確保每月還款不會影響基本生活需求,也不要因為短期資金壓力而承擔超出能力範圍的債務。
仔細閱讀合約
貸款合約包含利率、還款期限、付款方式、逾期費用及違約責任等重要資訊。簽署之前,應確認所有條款清楚透明。如有不明白的地方,應先向貸款機構詢問。
確認貸款機構是否合法
選擇具有合法資格的銀行或金融服務機構,避免透過來歷不明的借貸平台申請貸款。特別需要警惕要求提前支付保證金、索取銀行密碼或要求提供不必要個人資料的機構。
如何選擇適合自己的借貸方案?
選擇借貸方案時,應從實際需求出發。首先,確定真正需要的借款金額,避免過度借貸。其次,比較不同機構的利率、還款期限和相關費用。
例如,短期資金需求可以優先評估還款期限較短、總成本合理的方案;如果涉及長期資金安排,則應更加重視利率穩定性和每月還款能力。
此外,建議保留一定的緊急備用金,以應對收入變化或突發開支。良好的財務規劃可以降低借貸帶來的壓力,讓資金運用更加有條理。
建立健康的借貸與還款習慣
合理借貸不只是取得資金,更重要的是建立負責任的還款習慣。借款人可以制定每月預算,設定固定還款日期,並保留付款紀錄。如果有多筆債務,可以先整理每筆貸款的利率、餘額及到期日期,再制定清晰的還款優先順序。
如果發現自己可能無法按時還款,應盡早聯絡貸款機構,了解是否有合法的延期、調整還款計畫或其他協助方案。不要透過不明來源的新貸款償還舊債,以免造成更大的財務負擔。
結論
借貸是一種可以協助個人和企業管理資金需求的金融工具,但每一筆借款都代表未來需要履行的還款責任。無論選擇個人貸款、銀行借貸、房屋貸款還是企業融資,都應事先了解利率、費用、合約條款及自身還款能力。
在申請借貸之前,做好財務評估並選擇合法、透明的金融服務提供者,才能更有效地管理資金風險。透過理性規劃和良好的還款習慣,讓借貸成為財務管理中的實用工具,而不是長期經濟壓力的來源。










Sign in to leave a comment.